



Espaço para comunicar erros nesta postagem
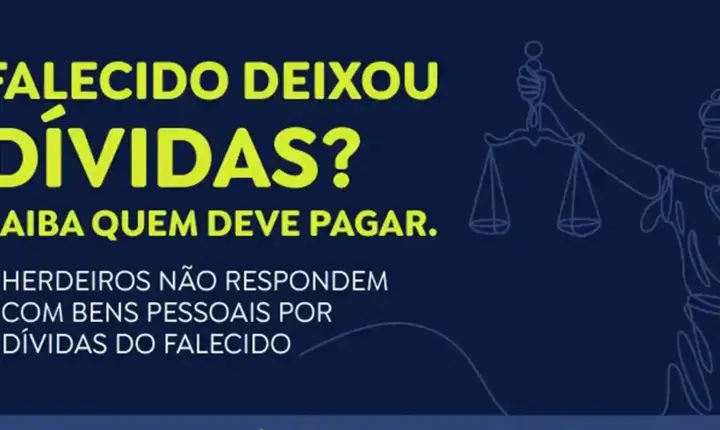
O pagamento de dívidas do falecido gera frequentes dúvidas jurídicas entre os familiares, mas o Código Civil brasileiro determina de forma clara que a herança é a única responsável pelo cumprimento das obrigações financeiras do devedor.
Segundo a professora de Direito Civil da Universidade Estadual do Rio de Janeiro (UERJ), Rose Meireles, os bens pessoais dos herdeiros são inteiramente preservados. A responsabilidade de cada beneficiário fica estritamente limitada ao valor dos bens recebidos no inventário.
Na prática, o patrimônio deixado — que inclui saldos bancários, veículos e imóveis — é utilizado para quitar o montante devido. Se o valor total das pendências superar a quantia do espólio, os credores absorvem o prejuízo restante, impedindo que a cobrança recaia sobre a família.

Com o objetivo de evitar a responsabilização por garantias prévias, a presidente do Colégio Notarial do Brasil - Seção São Paulo (CNB/SP), Ana Paula Frontini, adverte que o familiar deve verificar se não assinou contratos como fiador ou coobrigado antes de declarar a ausência de deveres pessoais.
Venda de bens e custos de cartório
Quando não há recursos líquidos para arcar com as custas do processo e impostos, a legislação permite a liquidação extraordinária do patrimônio. O inventariante pode ser autorizado a alienar veículos ou imóveis diretamente em cartório, por meio de escritura pública, dispensando o aval judicial prévio.
Essa medida exige a formalização dos prazos e a destinação exata dos valores obtidos, cobrindo tributos estaduais, emolumentos e honorários advocatícios. O procedimento simplifica a regularização dos bens sem a necessidade de aporte financeiro direto da família.
Multas por atraso no inventário
O Código de Processo Civil estabelece o prazo limite de 60 dias para a abertura do inventário, devendo o processo ser finalizado em até 12 meses. O descumprimento dos prazos legais sujeita os sucessores à aplicação de penalidades sobre o Imposto sobre Transmissão Causa Mortis e Doação (ITCMD), respaldadas pela Súmula 542 do STF.
No Estado de São Paulo, a alíquota da multa é de 10% para solicitações realizadas após 60 dias do óbito, subindo para 20% se exceder 180 dias. Já no Rio de Janeiro, a legislação estadual fixa punições específicas, além da incidência de juros moratórios. A quitação fiscal é indispensável para o registro definitivo dos bens.

/Dê sua opinião
Qual o seu nível de satisfação em relação ao serviço público prestado?
Para participar desta enquete, realize o login em sua conta!
Login Cadastre-se+ Lidas
Nossas notícias
no celular
 PORTAL SERTÃO DA PARAÍBA