


Espaço para comunicar erros nesta postagem
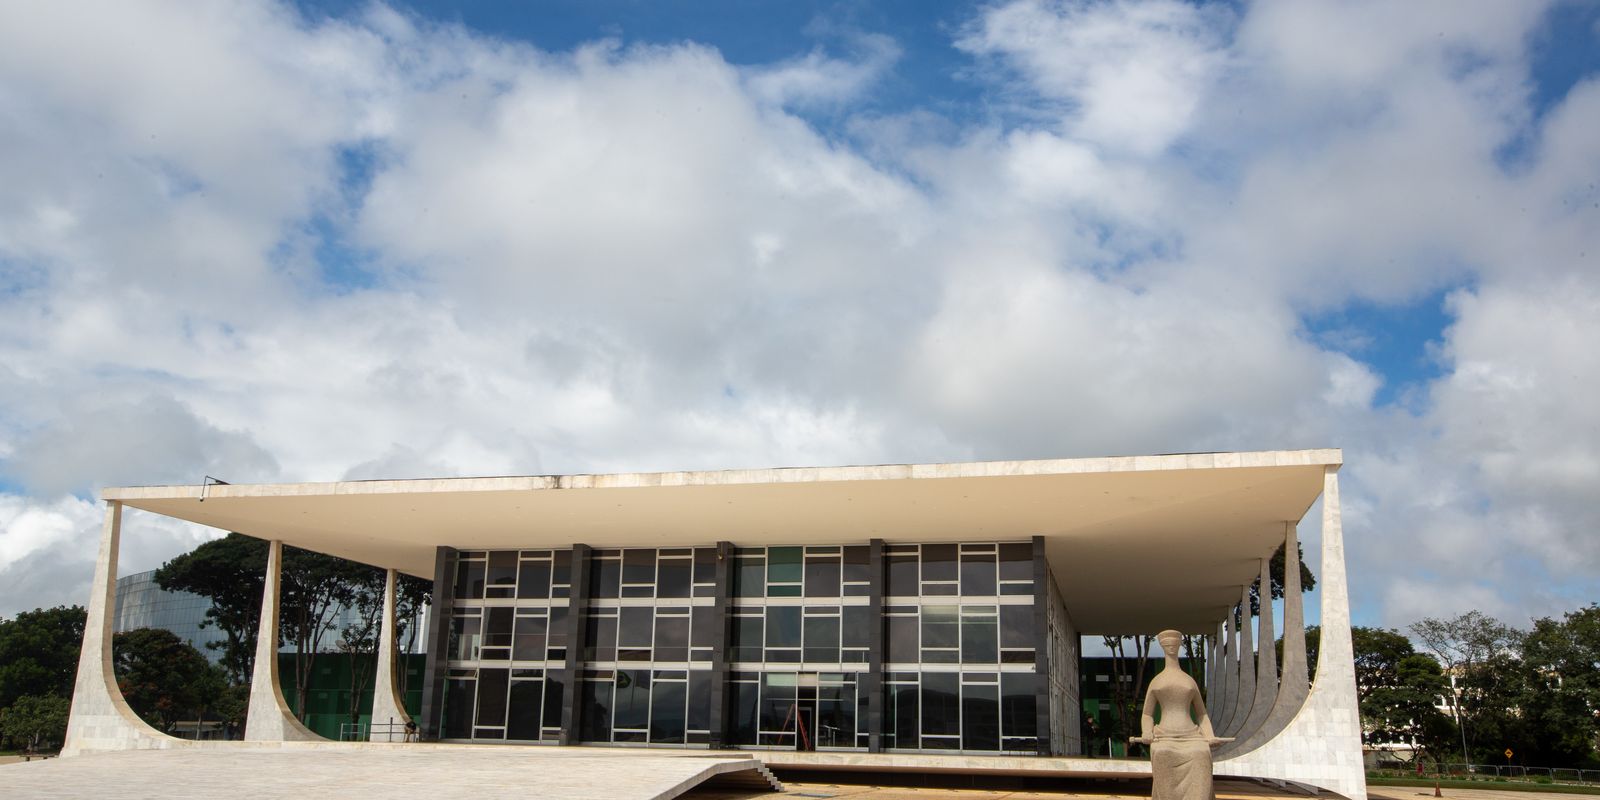
Na última quarta-feira (7), o Supremo Tribunal Federal (STF), em Brasília, decidiu que o crédito presumido do ICMS não deve integrar a base de cálculo das contribuições ao PIS e à Cofins. Por maioria de votos, a Corte entendeu que esses incentivos fiscais estaduais não representam faturamento ou receita das empresas, invalidando a cobrança tributária federal sobre esses valores.
O julgamento, iniciado em 2014, foi concluído com um placar de 7 votos a 4 favoráveis aos contribuintes. A decisão representa uma derrota para a União, que estimava um impacto financeiro de R$ 16 milhões nos cofres federais com a perda dessa arrecadação.
Os créditos presumidos do Imposto sobre Circulação de Mercadorias e Serviços são subvenções concedidas pelos estados e pelo Distrito Federal. O objetivo desse mecanismo é reduzir a carga tributária local para incentivar setores específicos da economia regional.

O governo federal tentava reverter uma decisão anterior do Tribunal Regional Federal da 4ª Região (TRF4). O tribunal de Porto Alegre já havia considerado que os créditos configuram renúncia fiscal dos estados e, portanto, não poderiam ser tributados pela União como receita própria das empresas.
Ao rejeitar o recurso extraordinário da União, o STF fixou uma tese jurídica de repercussão geral. O texto aprovado declara incompatível com a Constituição Federal a inclusão dos créditos presumidos de ICMS na base de apuração do PIS e da Cofins.
Com a definição dessa tese, o entendimento passa a ser de aplicação obrigatória para o Judiciário. Todos os processos semelhantes que tramitam nos tribunais do país deverão seguir a mesma linha de decisão.

/Dê sua opinião
Qual o seu nível de satisfação em relação ao serviço público prestado?
Para participar desta enquete, realize o login em sua conta!
Login Cadastre-se+ Lidas
Nossas notícias
no celular
 PORTAL SERTÃO DA PARAÍBA