



Espaço para comunicar erros nesta postagem
A Conta Amarga do ICMS: Por Que os Governadores Devem Assumir a Responsabilidade Pela Inflação que Vem Aí
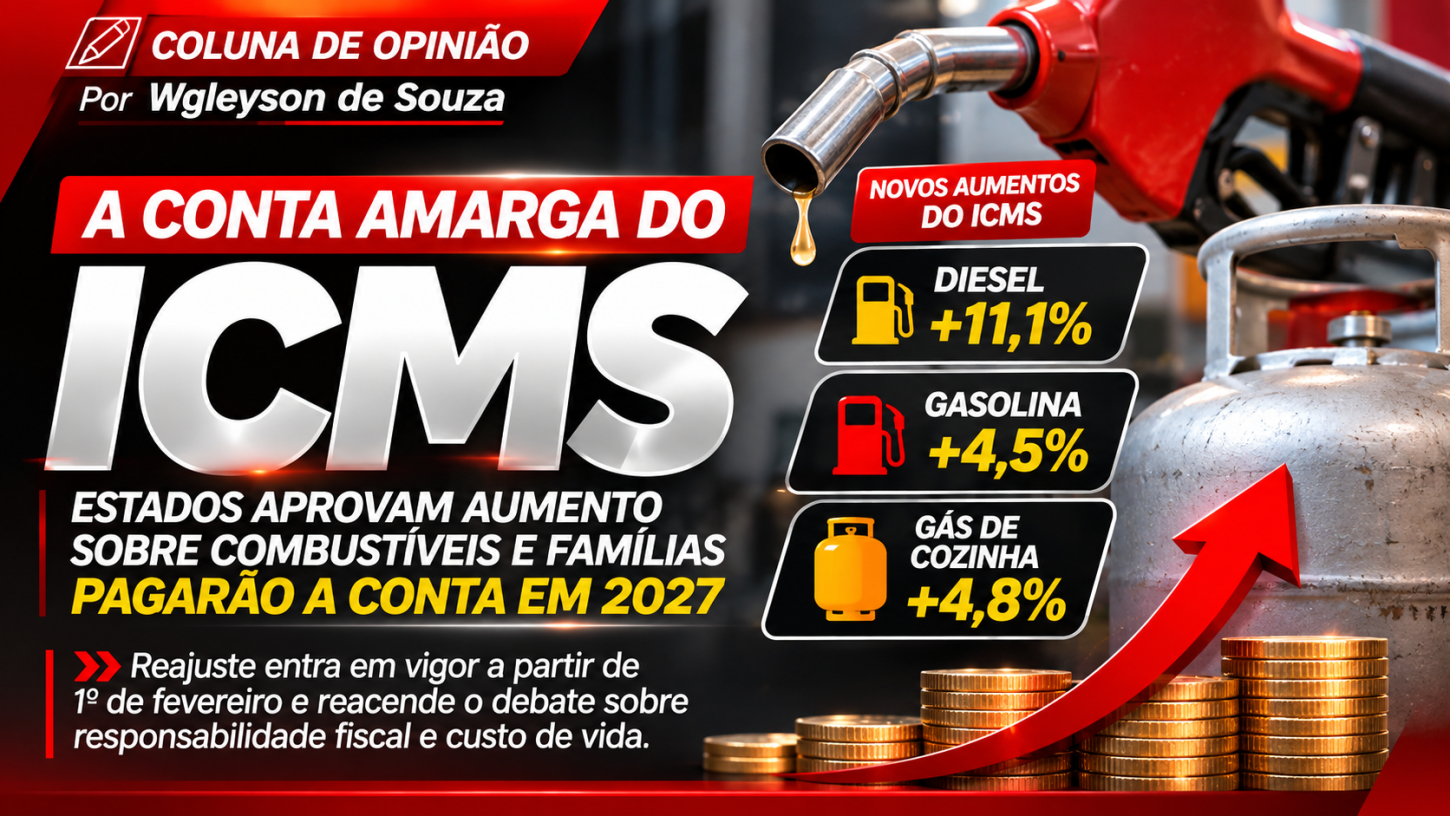
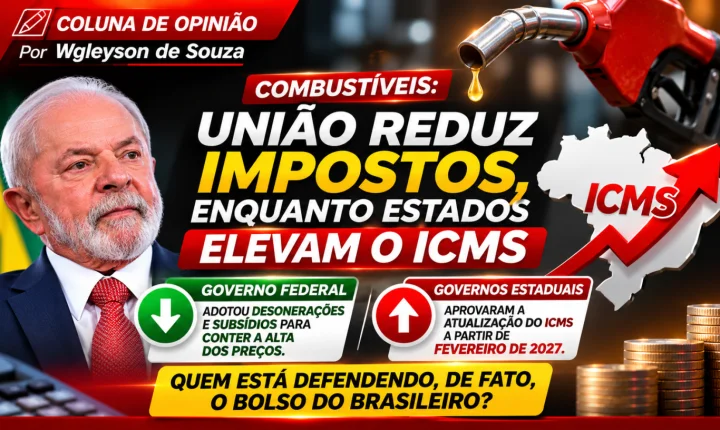
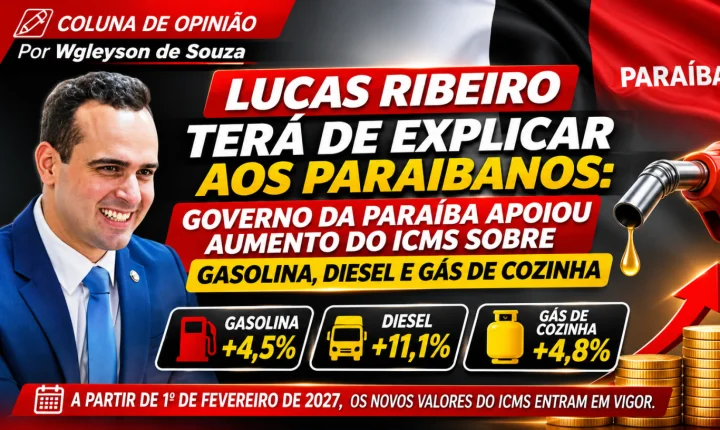
O brasileiro ainda terá de enfrentar mais uma pressão sobre o orçamento doméstico em 2027. A partir de 1º de fevereiro, entram em vigor os novos valores do ICMS sobre gasolina, diesel e gás de cozinha, aprovados no âmbito do Conselho Nacional de Política Fazendária (Confaz), que reúne representantes das secretarias estaduais de Fazenda e do Distrito Federal.
Os reajustes representam:
-
Diesel: de R$ 1,17 para R$ 1,30 por litro, aumento de 11,1%.
Publicidade![Publicidade]()
-
Gasolina: de R$ 1,57 para R$ 1,64 por litro, aumento de 4,5%.
-
Gás de cozinha: de R$ 1,47 para R$ 1,54 por quilo, aumento de 4,8%.

Os novos valores foram estabelecidos pelos Convênios ICMS nº 127/2026 e nº 128/2026.
O debate precisa ir além dos números. O ICMS é um tributo estadual, e os estados têm participação direta na definição dos valores cobrados sobre esses produtos, dentro das regras estabelecidas pela legislação nacional.
É importante lembrar que o modelo atual de tributação dos combustíveis prevê valores fixos por litro ou quilo, em vez de percentuais sobre o preço de venda. A sistemática foi estabelecida pela Lei Complementar nº 192/2022.
Portanto, não se trata de um aumento decidido isoladamente pelo Governo Federal. A atualização foi aprovada pelos estados no âmbito do Confaz, seguindo a metodologia legal de revisão dos valores.
O efeito dominó na economia
O maior percentual de reajuste está no diesel. E esse é justamente o combustível que merece atenção especial.
O transporte rodoviário movimenta grande parte das mercadorias consumidas diariamente pelos brasileiros. Quando o custo do diesel aumenta, cresce a pressão sobre transportadoras, distribuidores e empresas que dependem de logística.
Essa pressão pode chegar às prateleiras dos supermercados, aos materiais de construção, aos produtos industrializados e aos serviços de entrega.
A gasolina também pesa no orçamento de trabalhadores, estudantes, comerciantes e profissionais que dependem do veículo para exercer suas atividades.
Já o gás de cozinha representa uma despesa essencial para milhões de famílias. No botijão de 13 quilos, o acréscimo tributário será de R$ 0,91, caso haja repasse integral do novo valor.
É importante esclarecer que o aumento do ICMS não significa, automaticamente, que todos os preços subirão na mesma proporção. O resultado depende também dos custos de distribuição, das margens comerciais e das condições do mercado.
A responsabilidade dos estados
Existe uma discussão que precisa ser enfrentada com transparência: até que ponto os governos estaduais estão considerando a capacidade financeira da população antes de atualizar a tributação de produtos essenciais?
Os estados possuem necessidades de arrecadação, compromissos administrativos e despesas públicas. Entretanto, o equilíbrio fiscal não pode ser discutido sem considerar seus efeitos sobre quem paga a conta.
Não é razoável que o cidadão seja lembrado apenas como contribuinte quando chega a hora de aumentar impostos, mas esquecido quando precisa de melhores serviços públicos e condições dignas de vida.
O aumento aprovado também merece ser acompanhado de perto pelos órgãos de fiscalização, entidades de defesa do consumidor e representantes da sociedade civil.
Afinal, a arrecadação precisa ter transparência, finalidade pública e responsabilidade na aplicação dos recursos.
O que esperar de 2027?
O próximo ano poderá trazer novos desafios para a economia brasileira. A pressão sobre os combustíveis, os custos logísticos e o orçamento doméstico exige atenção dos governos e acompanhamento permanente da sociedade.
Não se pode atribuir toda a inflação ao ICMS, pois existem outros fatores que influenciam os preços, como petróleo, câmbio, custos de produção e distribuição.
Mas também não se pode ignorar a contribuição de uma elevação tributária sobre produtos que fazem parte da rotina de praticamente todos os brasileiros.
Os governadores precisam explicar suas decisões, assumir a responsabilidade institucional pelas escolhas tributárias e demonstrar como os recursos arrecadados retornam à população.
O contribuinte não pode ficar apenas com a conta. Precisa também ter o direito de cobrar resultados.
Publicado por:
SERTÃO DA PARAÍBA
🎙️ Jornalista • DRT 4407/PB ⚖️ Acadêmico de Direito 📡 CEO | TV Sertão • Ide Agência 📰 Jornalismo, mídia & comunicação 📍 Paraíba | Brasil
Saiba Mais/Dê sua opinião
Qual o seu nível de satisfação em relação ao serviço público prestado?
Para participar desta enquete, realize o login em sua conta!
Login Cadastre-se+ Lidas
Nossas notícias
no celular
 PORTAL SERTÃO DA PARAÍBA