



Espaço para comunicar erros nesta postagem
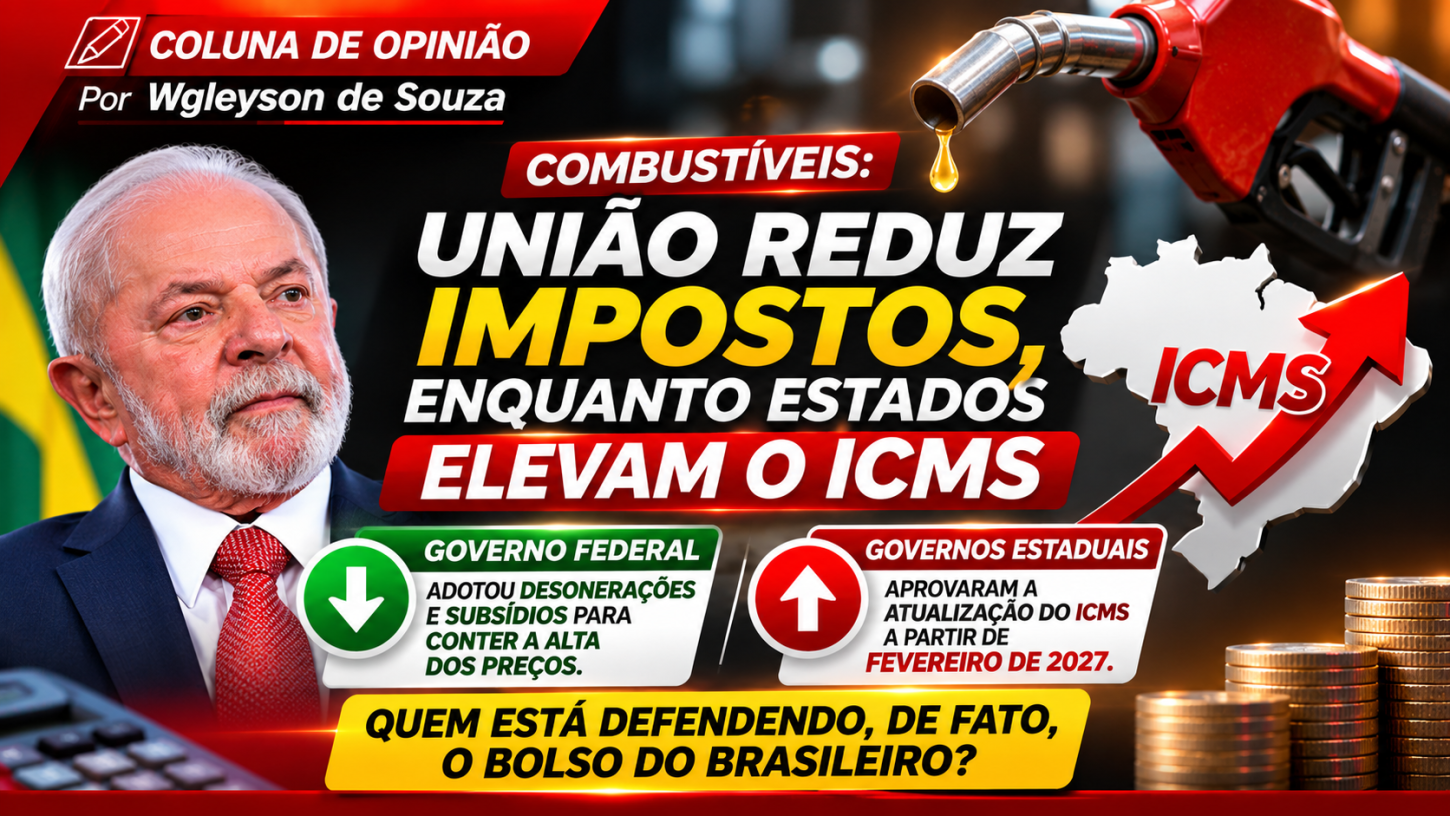
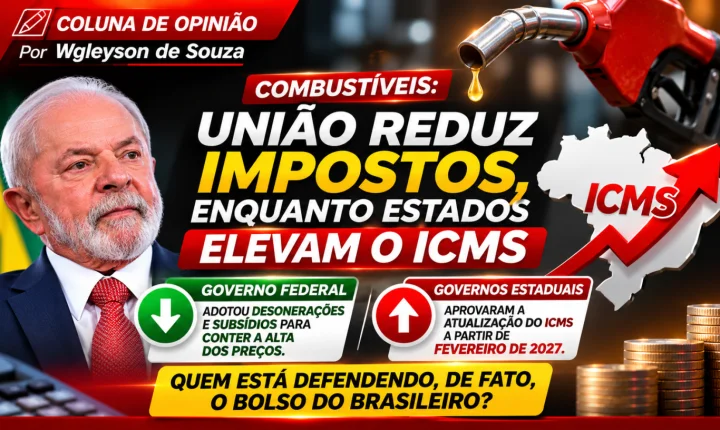
A discussão sobre o aumento dos impostos dos combustíveis precisa ser analisada por inteiro. Se, de um lado, os governos estaduais aprovaram a atualização do ICMS que começa a produzir efeitos em fevereiro de 2027, de outro, o Governo Federal adotou medidas para reduzir a carga de tributos federais e conter a pressão dos preços sobre os consumidores.
Não se trata de escolher um lado político, mas de apresentar os fatos. Em março de 2026, a União anunciou a redução a zero de PIS/Pasep e Cofins sobre o diesel, além de mecanismos de subvenção econômica. Segundo o Ministério da Fazenda, o conjunto inicial de medidas representava um impacto de redução de R$ 0,64 por litro na saída da refinaria.
Em setembro, diante da pressão internacional sobre o petróleo, o governo voltou a agir. Reduziu em R$ 0,63 por litro as contribuições federais incidentes sobre a gasolina e zerou PIS/Pasep e Cofins sobre o etanol hidratado. Em outubro, anunciou a isenção temporária de PIS/Pasep, Cofins e CIDE sobre a gasolina, alcançando uma redução tributária anunciada de até R$ 0,89 por litro. Também prorrogou a desoneração do etanol e ampliou mecanismos de apoio ao setor.

No caso do diesel, a União renovou, em 28 de outubro, por mais 30 dias, a subvenção de R$ 2,12 por litro destinada a produtores e importadores habilitados. É uma iniciativa que busca reduzir os efeitos da alta internacional do combustível sobre o mercado brasileiro e evitar que toda a pressão chegue ao consumidor.
É importante deixar claro que essas medidas federais são temporárias, dependem de regras específicas e não significam que o preço na bomba necessariamente cairá na mesma proporção. Ainda assim, demonstram que o governo federal utilizou instrumentos tributários e subsídios para tentar amortecer o impacto dos combustíveis.
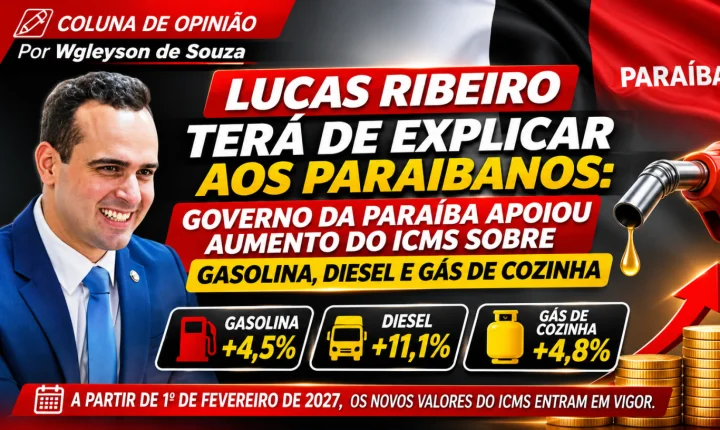
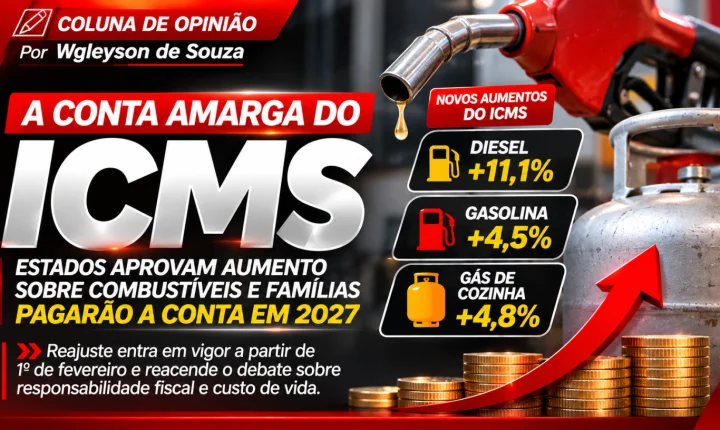
Do outro lado está a decisão tomada no âmbito do Conselho Nacional de Política Fazendária, o CONFAZ. Os Convênios ICMS 127 e 128, aprovados em outubro, estabeleceram novos valores fixos para a tributação dos combustíveis a partir de 1º de fevereiro de 2027: R$ 1,64 por litro de gasolina, R$ 1,30 por litro de diesel e R$ 1,54 por quilo de gás de cozinha.
A decisão envolve os estados e o Distrito Federal, que têm competência para deliberar sobre o ICMS dentro das regras constitucionais e da legislação nacional. A atualização segue o regime previsto na Lei Complementar 192/2022, que instituiu a cobrança monofásica e estabeleceu critérios para a tributação dos combustíveis.
Os representantes das secretarias estaduais de Fazenda, por meio do Comsefaz, sustentam que a atualização atende à legislação e informaram que os estados buscavam alternativas para reduzir o impacto da atualização do diesel diante da instabilidade internacional. Esse argumento também precisa ser considerado. Mas a justificativa legal não elimina a discussão sobre o peso da decisão no orçamento das famílias.
Enquanto a União utiliza desonerações e subsídios para tentar aliviar a pressão dos combustíveis, os estados precisam explicar por que a atualização do ICMS não poderia ter sido limitada para proteger ainda mais o consumidor.
E aqui está o ponto central: quem paga a conta é a população. O diesel influencia o transporte de mercadorias, o frete, a produção agrícola e o custo de diversos serviços. A gasolina pesa diretamente no orçamento de quem depende do veículo para trabalhar. Já o gás de cozinha é um item essencial para milhões de famílias brasileiras.
Não seria correto afirmar que toda a alta dos combustíveis é culpa dos estados, assim como seria injusto atribuir ao Governo Federal a decisão específica de atualizar o ICMS. O preço final também depende do petróleo no mercado internacional, do câmbio, dos custos de produção, da distribuição e de outros fatores. Mas a responsabilidade tributária precisa ser cobrada de quem tem competência para decidir.
A União deve explicar a duração, o custo e os resultados efetivos de suas medidas de desoneração e subsídio. Os estados, por sua vez, precisam apresentar com transparência os cálculos que justificam a atualização e demonstrar se avaliaram alternativas menos onerosas para a população.
A pergunta que fica é simples: se existe esforço para reduzir o peso dos combustíveis, por que o consumidor precisa enfrentar, ao mesmo tempo, novas pressões tributárias?
Não basta União e estados apresentarem justificativas técnicas ou disputarem o mérito político das medidas. O brasileiro precisa sentir o resultado no posto, no supermercado e na cozinha de casa. Afinal, quando a conta aumenta, não é o governo que abastece o carro ou compra o botijão: é o cidadão.
Instagram oficial: @wgleyssondesouza
Publicado por:
SERTÃO DA PARAÍBA
🎙️ Jornalista • DRT 4407/PB ⚖️ Acadêmico de Direito 📡 CEO | TV Sertão • Ide Agência 📰 Jornalismo, mídia & comunicação 📍 Paraíba | Brasil
Saiba Mais/Dê sua opinião
Qual o seu nível de satisfação em relação ao serviço público prestado?
Para participar desta enquete, realize o login em sua conta!
Login Cadastre-se+ Lidas
Nossas notícias
no celular
 PORTAL SERTÃO DA PARAÍBA