



Espaço para comunicar erros nesta postagem
Adicione nosso site às suas fontes preferidas para acompanhar nossas notícias. 📰
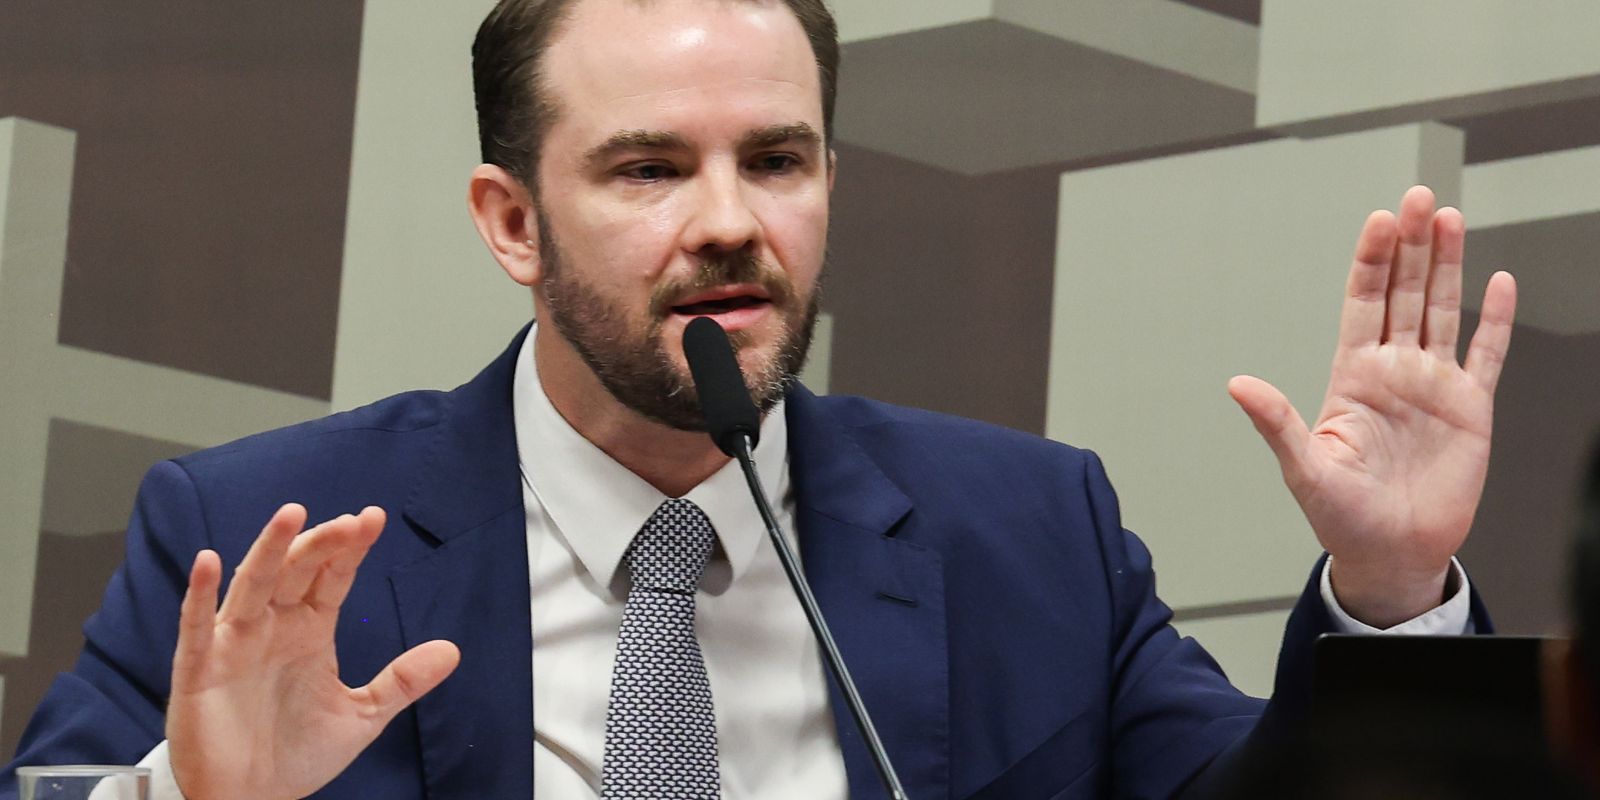
O secretário-executivo do Ministério da Fazenda, Dario Durigan, defendeu nesta terça-feira (17), no Senado, o modelo da reforma tributária que estima uma alíquota efetiva média de 8,5% sobre o consumo. Durante audiência na Comissão de Assuntos Econômicos (CAE), Durigan apresentou os critérios técnicos dos novos tributos e destacou o ganho de transparência e responsabilidade fiscal para o país.
Segundo o representante da Fazenda, a alíquota máxima de referência será de 11,3%, mas os regimes diferenciados e a tributação zerada para determinados setores reduzirá a carga média cobrada. Além disso, o novo sistema tornará explícito o custo de qualquer renúncia fiscal concedida pelo Estado.
“Quando for pautada uma renúncia fiscal, a conta vai ser apresentada de plano. A decisão vai ser inteira”, ressaltou Durigan. Ele explicou que a sociedade e os gestores públicos poderão visualizar imediatamente o impacto de incentivos tributários sobre a cobrança praticada aos demais contribuintes.

Caráter social e progressividade
O secretário também reforçou os mecanismos de justiça social do projeto. Entre as medidas principais estão a isenção total sobre os itens da cesta básica, o sistema de cashback para famílias inscritas no Cadastro Único e a redução de impostos para medicamentos e produtos de saúde feminina.
A avaliação apresentada na CAE indica que a proposta amplia a progressividade do sistema tributário nacional. Ao desonerar bens essenciais e devolver impostos à população vulnerável, o modelo reduz proporcionalmente a carga sobre os mais pobres.
Detalhamento das alíquotas
Ao detalhar as estimativas validadas com o Tribunal de Contas da União (TCU), Durigan frisou que o teto de 11,3% se aplica apenas a quem não possui tratamento favorecido. Na prática, a alíquota média ponderada tende a se fixar em 8,5% devido aos descontos setoriais.
“11,3% é a alíquota máxima. Quem tem qualquer regime diferenciado, qualquer redução, vai pagar menos. As pessoas mais pobres vão pagar zero. A alíquota média é de 8,5%”, reiterou.
Mecanismo de revisão anual
Outro ponto ressaltado foi a revisão periódica dos percentuais. A Receita Federal enviará dados anuais ao TCU para que o tribunal recalibre as taxas aplicadas nos anos subsequentes com base na metodologia legal.
“Isso vai ter uma revisão todo ano. A alíquota está alta? Ótimo, vamos revisitar”, pontuou Durigan, explicando que o ajuste contínuo impedirá distorções acumuladas ao longo do tempo.
Compromisso com a responsabilidade fiscal
O secretário alertou que a ampliação de isenções por vias legislativas ou judiciais exigirá elevação correspondente na alíquota geral do Imposto sobre Valor Agregado (IVA). O objetivo é evitar desequilíbrios na arrecadação pública.
“Não há mágica na economia. Nós vamos ter que ser responsáveis todos, inclusive o Supremo, inclusive o Judiciário, porque a conta vai vir”, advertiu durante a sabatina.
Entenda o funcionamento da CBS e do IBS
A Contribuição sobre Bens e Serviços (CBS), tributo federal que substituirá o PIS/Pasep e a Cofins a partir de 2027, formará o sistema de IVA dual juntamente com o Imposto sobre Bens e Serviços (IBS), de âmbito estadual e municipal.
A CBS operará sob o princípio da não cumulatividade plena. As empresas poderão descontar totalmente os créditos tributários recolhidos em etapas anteriores da cadeia produtiva, eliminando a cobrança em cascata sobre o setor produtivo.
Para suavizar o período de adaptação, o Ministério da Fazenda desenhou instrumentos de incentivo ao aproveitamento rápido de créditos sobre investimentos em máquinas e equipamentos, oferecendo previsibilidade ao ambiente de negócios.
Histórico do cálculo e aprovação no TCU
O cálculo da alíquota de referência da CBS seguiu estudo inicial da Receita Federal e posterior auditoria do TCU, que fixou a taxa técnica em 11,3% (11,3468%). A estimativa anterior do governo era de 9,21%.
A variação ocorreu pela inclusão minuciosa das exceções aprovadas na legislação. O índice de referência serve como parâmetro geral, mas a cobrança efetiva varia conforme os benefícios previstos:
- reduções de alíquotas para setores específicos;
- isenções completas e hipóteses de alíquota zero;
- regimes tributários especiais;
- aproveitamento de créditos tributários nas operações anteriores.
Definição final cabe ao Senado
A divulgação do cálculo esquentou os debates sobre o IVA dual no Congresso Nacional. Parlamentares já analisam ajustar benefícios se o somatório das alíquotas da CBS e do IBS ultrapassar o teto estimado de 26,5%.
A aprovação do parecer técnico no TCU concluiu apenas a fase metodológica. A fixação definitiva do percentual da CBS dependerá de aprovação formal dos senadores por meio de resolução da casa legislativa.

/Dê sua opinião
Qual o seu nível de satisfação em relação ao serviço público prestado?
Para participar desta enquete, realize o login em sua conta!
Login Cadastre-se+ Lidas
Nossas notícias
no celular
 PORTAL SERTÃO DA PARAÍBA