



Espaço para comunicar erros nesta postagem
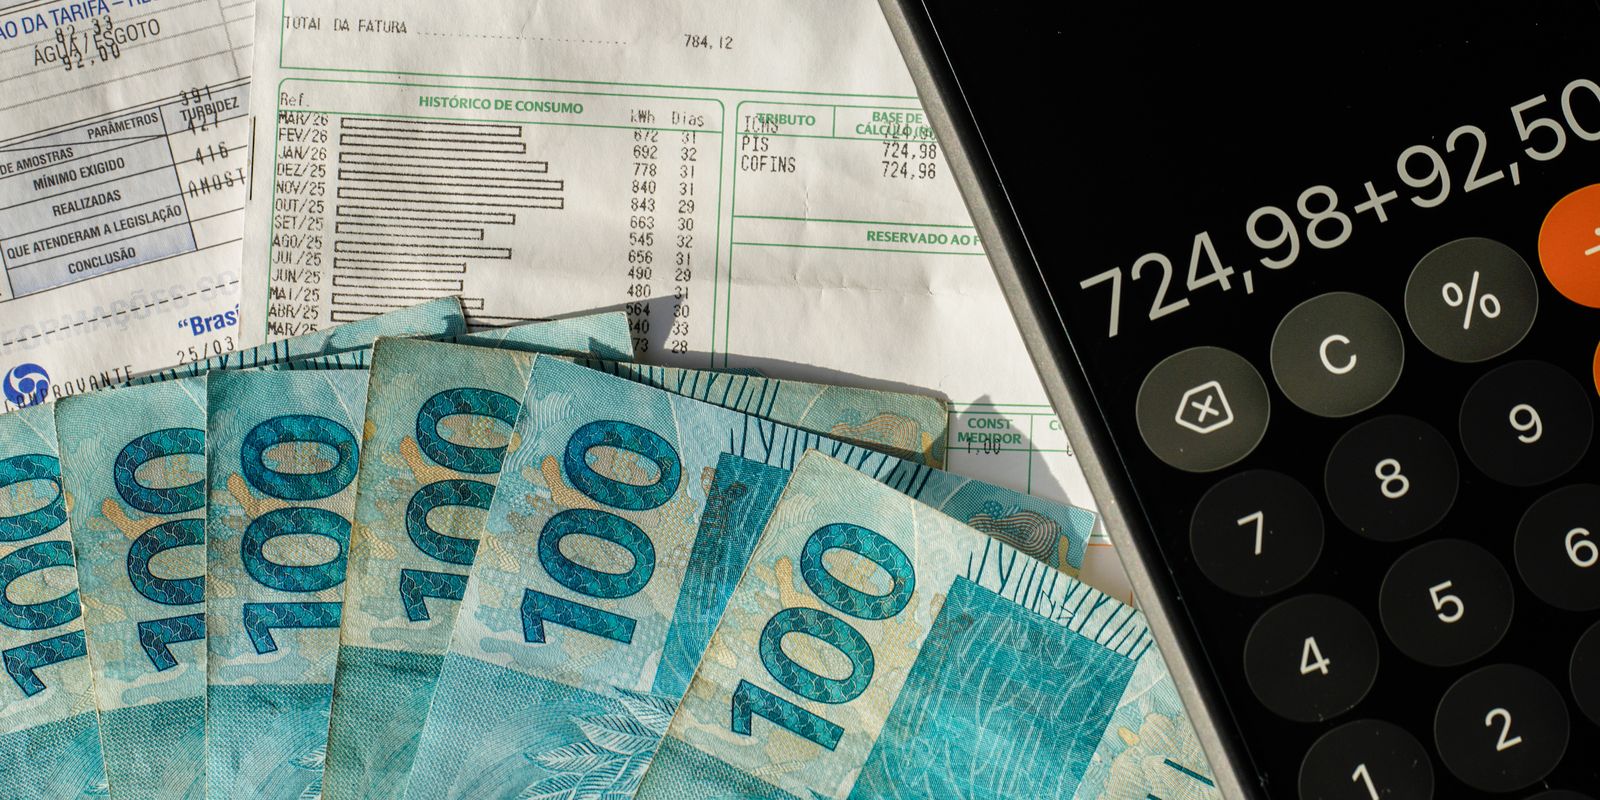
O Banco Central (BC) aprovou, nesta sexta-feira (23), três resoluções para estabelecer novas diretrizes de proteção ao consumidor e disciplinar a oferta de crédito no país. As medidas buscam prevenir o superendividamento, garantir mais clareza sobre os custos de empréstimos e dar ao cidadão maior controle sobre a publicidade financeira recebida.
As determinações do órgão regulador serão implementadas em fases ao longo de 2027. O regramento focado em ofertas ativas de empréstimos entra em vigor em 31 de março de 2027, enquanto as normas para o Painel de Dívidas Consolidadas e concessões via Pix passam a valer em 1º de julho de 2027.
Mudanças na relação entre bancos e clientes
As três resoluções tratam de frentes distintas para mitigar os riscos de endividamento excessivo no sistema financeiro nacional:

- Resolução BCB 601: cria o Painel de Dívidas Consolidadas, obrigando simulações de custo e alertas antes de cada contratação.
- Resolução BCB 602: autoriza o bloqueio de propagandas ativas e prevê proteção especial a clientes vulneráveis.
- Resolução BCB 603: estabelece regras para a concessão de empréstimos durante transações no Pix.
Mecanismo para bloqueio de publicidade
A partir de 31 de março de 2027, a Resolução BCB 602 exigirá que instituições financeiras ofereçam uma ferramenta direta para que o cliente escolha não receber ofertas ativas de empréstimos por mensagens ou chamadas.
Para consumidores em situação de vulnerabilidade financeira, a abordagem dependerá de autorização prévia e expressa. Nesses casos, as propostas permitidas deverão focar unicamente na melhoria das condições do cliente, sem disponibilizar novos recursos para endividamento.
Operações permitidas nesse cenário incluem a renegociação de débitos em atraso, a portabilidade para outras instituições e a migração de produto para modalidades mais vantajosas.
A regra não impede que o cidadão procure voluntariamente uma instituição financeira para pesquisar e contratar produtos, visando apenas conter o assédio comercial não solicitado.
Painel de Dívidas Consolidadas
Previsto para 1º de julho de 2027, o mecanismo da Resolução BCB 601 permitirá ao cliente visualizar todas as suas operações de crédito em um só lugar, ajudando na compreensão do impacto financeiro no orçamento familiar.
Antes de efetivar um novo contrato, os bancos deverão fornecer simulações de custos e emitir alertas de risco. O painel contemplará inicialmente dados da própria instituição e, futuramente, integrará o Sistema de Informações de Créditos (SCR) e o Open Finance.
Restrições para crédito no Pix
A Resolução BCB 603 regula o crédito associado às transações instantâneas. A norma exige autorização prévia do usuário, tempo mínimo de 24 horas entre a habilitação e a primeira oferta, além de ferramentas de simulação transparente.
O Banco Central enfatiza que a transação comum do Pix permanece inalterada: o recebedor continuará obtendo o dinheiro em sua conta de maneira imediata e integral, sem qualquer prejuízo ao funcionamento básico do sistema de pagamentos.

/Dê sua opinião
Qual o seu nível de satisfação em relação ao serviço público prestado?
Para participar desta enquete, realize o login em sua conta!
Login Cadastre-se+ Lidas
Nossas notícias
no celular
 PORTAL SERTÃO DA PARAÍBA