



Espaço para comunicar erros nesta postagem
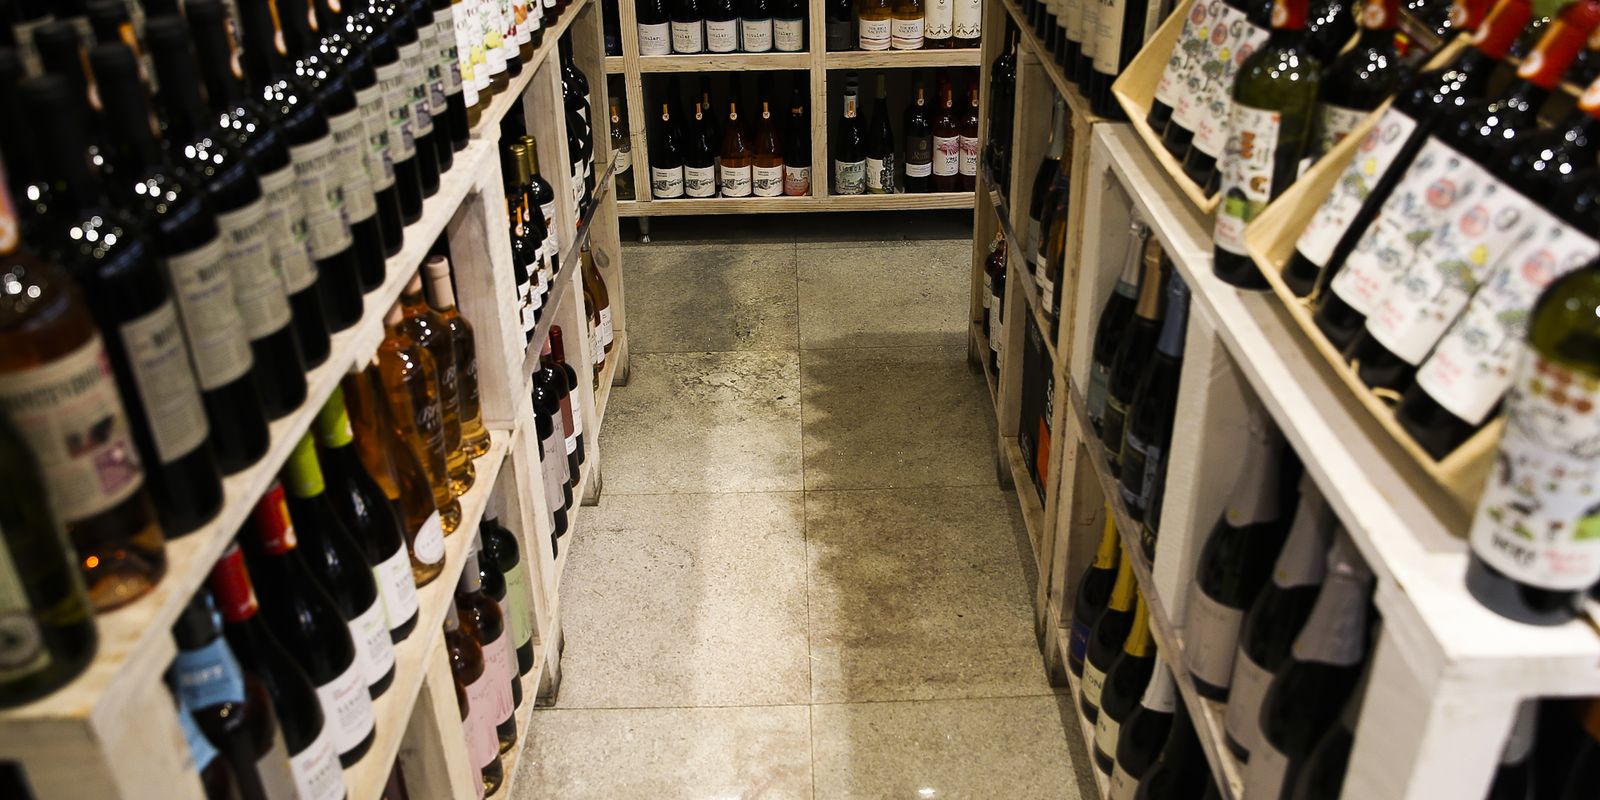
O governo federal oficializou, por meio da Medida Provisória (MP) 1.399/2026, a implementação do Imposto Seletivo, amplamente conhecido como “Imposto do Pecado”. Este novo tributo, pilar da reforma tributária, incidirá sobre bens e serviços que oferecem riscos à saúde ou ao meio ambiente, abrangendo desde cigarros e bebidas até veículos e apostas.
A cobrança está programada para iniciar em fevereiro de 2027, utilizando alíquotas provisórias durante todo aquele ano. A partir de 2028, o sistema passará a adotar percentuais definitivos, que ainda serão debatidos pelo Congresso Nacional e pelo Poder Executivo.
O objetivo do tributo
O foco principal do Imposto Seletivo é desestimular o consumo de itens nocivos. O tributo incide sobre a produção, extração, comercialização ou importação, sendo aplicado de forma única na cadeia econômica, sem permitir o aproveitamento de créditos fiscais anteriores.

Regras para veículos
Diferente de outros produtos, a tributação de automóveis possui uma lógica baseada em critérios técnicos. Carros de passeio possuem uma alíquota-base de 6,3%, ajustada conforme a eficiência energética, tecnologia de propulsão, potência e reciclabilidade. Modelos mais sustentáveis podem obter reduções, enquanto outros podem sofrer acréscimos na carga tributária final.
Isenções e transição
A legislação prevê alíquota zero para situações específicas, incluindo veículos destinados a pessoas com deficiência (PCD), autistas, taxistas e frotas operacionais das Forças Armadas. Caminhões com peso superior a 3.500 quilos também estão protegidos da nova taxação.
O calendário de transição é gradual. Até o final de 2026, mantém-se o modelo atual de IPI. Em 2027, ocorre a vigência das alíquotas temporárias do novo imposto. O governo projeta arrecadar R$ 41,9 bilhões com o tributo em 2027, buscando substituir o IPI de forma equilibrada para evitar impactos bruscos na economia nacional.

/Dê sua opinião
Qual o seu nível de satisfação em relação ao serviço público prestado?
Para participar desta enquete, realize o login em sua conta!
Login Cadastre-se+ Lidas
Nossas notícias
no celular
 PORTAL SERTÃO DA PARAÍBA